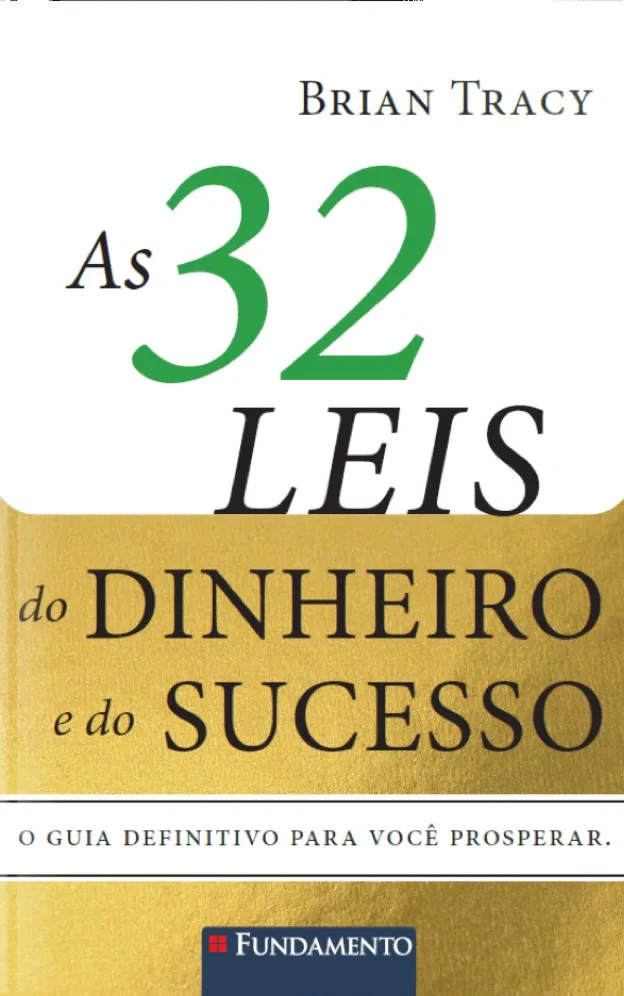
As 32 leis do dinheiro e do sucesso, o livro que manda anotar a meta
Resumo do livro de Brian Tracy: o que a pesquisa diz de metas e visualização, os pontos de atenção e quanto tempo leva, guardando 10%, até viver do patrimônio.
Por Davi MenegonMenegon Family Office
- Publicado
- Leitura
- 14 min
Brian Tracy e a mulher, Barbara, tinham aberto um negócio e perdido quase todo o dinheiro. Venderam a casa pequena em que moravam e foram para uma casa alugada. Foi nesse aperto que decidiram procurar a casa dos sonhos (cap. 11).
Compraram um caderno de espiral e anotaram tudo o que a casa perfeita teria: 42 itens. Recortaram fotos de revistas de decoração e, nos fins de semana, visitavam casas à venda em bairros caros. Um ano depois, o negócio melhorou e deu para pagar a entrada numa casa pequena. Mais dois anos de trabalho e poupança, e venderam essa com algum lucro. Depois de visitar mais de 150 casas, acharam uma com 41 dos 42 itens, pelo preço que podiam pagar. Criaram os quatro filhos nela.
Tracy conta a história como prova de uma lei: o mundo de fora reflete o de dentro, e quem cria na cabeça a imagem da casa acaba morando nela. Releia a cena prestando atenção no que o casal fez, e aparece outra explicação. Havia uma lista escrita, três anos de poupança, uma casa de transição vendida com lucro e mais de 150 visitas. O que comprou a casa foi um plano.
O livro inteiro é assim. Tracy acerta no que manda fazer: decidir quanto quer juntar, guardar antes de gastar, guardar metade de cada aumento, investigar antes de investir. Mas atribui o resultado à força do pensamento, que a pesquisa não sustenta. Promete também rapidez: no resumo final, diz que guardar de 10% a 20% da renda deixa a pessoa rica em poucos anos. Pela conta da Menegon, leva décadas.
Quem é Brian Tracy e que livro é esse
Brian Tracy nasceu em 1944, no Canadá. Pelo que conta na introdução, saiu da escola sem diploma, foi operário e marinheiro e virou vendedor comissionado. Diz que, ainda sem dinheiro, escreveu dez metas num papel e cumpriu todas em um mês. Desde 1981 dá seminários. Preside a Brian Tracy International, empresa de treinamento na Califórnia, e escreveu dezenas de livros.
As 32 leis do dinheiro e do sucesso saiu em inglês em 2024 e no Brasil em 2025, pela Fundamento. São 32 capítulos curtos, quase todos de duas a quatro páginas, cada um fechado por um exercício. A primeira parte, de 12 capítulos, trata de mentalidade; a segunda, de 20, de método.
Vinte capítulos retomam leis de The 100 Absolutely Unbreakable Laws of Business Success, do mesmo autor, de 2000 (no Brasil, Leis infalíveis, pela Record). Os capítulos 17 a 27, sobre dinheiro, seguem a ordem daquele, e trechos das leis da crença, das expectativas e da atração se repetem quase iguais. Lemos o original em inglês: as paráfrases e a citação são traduções nossas, e citamos por capítulo.
Resumo: as 32 leis em cinco ideias
Tudo tem causa. Sucesso e fracasso têm causas que dá para estudar e copiar (cap. 1). Você recebe na medida do que entrega (cap. 2) e responde pela própria vida: diante de qualquer revés, Tracy manda repetir para si mesmo que a responsabilidade é sua (cap. 4).
O pensamento cria a realidade. Para Tracy, a pessoa fica rica porque decide ficar (cap. 5), torna-se aquilo em que mais pensa (cap. 7) e, como um ímã, atrai o que combina com os pensamentos dominantes (cap. 10). Uma mente que ele chama de superconsciente, acionada por 30 minutos de silêncio, entrega a solução dos problemas (cap. 12).
Metas e tempo. A fórmula tem sete passos: decidir, escrever no tempo presente, pôr prazo, listar as tarefas, ordenar, agir e não parar (cap. 13). O exercício que Tracy mais repete: reescrever dez metas num caderno todo dia e listar ao menos 20 coisas que dá para fazer, a partir de hoje, pela meta mais importante (cap. 13). Numa lista de 20 a 30 tarefas do dia ou da semana, três valem 90% do resultado (cap. 15).
Dinheiro. A renda mede o valor que os outros dão ao seu trabalho (cap. 17). Guarde 10% de tudo antes de gastar (cap. 20). Pela lei de Parkinson, o gasto sobe até alcançar a renda; para escapar disso, guarde metade de cada aumento (cap. 22). Tenha reserva de dois a seis meses de gasto, seguro e investimentos (cap. 23). Antes de investir, procure o defeito; acima de tudo, não perca dinheiro; e prefira o fundo de índice, que compra todas as ações de um índice da bolsa (cap. 24).
Negócio e reputação. Quem quer ganhar mais precisa vender mais (cap. 29). No imóvel, o lucro se faz na compra (cap. 30). Na internet, vale o conteúdo que não envelhece (cap. 31). A reputação se faz de integridade, coragem, confiabilidade e competência (cap. 32).
De onde vêm as ideias
Quase nada é novo, e Tracy dá parte do crédito. Guardar antes de gastar vem de O homem mais rico da Babilônia, de George S. Clason, de 1926 (cap. 20). Clason também aparece na nossa resenha de Pai rico, pai pobre. A ideia de que a pessoa se torna aquilo em que pensa é de Earl Nightingale, na gravação The Strangest Secret (1956), que a tirou de Pense e enriqueça, de Napoleon Hill (1937); Tracy cita os dois.
A lei de Parkinson nasceu como ensaio de C. Northcote Parkinson na revista The Economist, em 1955; a regra de que o gasto sobe até alcançar a renda é a segunda lei dele, de 1960. A regra dos 4%, de sacar 4% do patrimônio no primeiro ano e corrigir o saque pela inflação, vem de um estudo de William Bengen, de 1994.
O que a pesquisa diz sobre metas e visualização
A parte de metas tem base. Em 35 anos de estudos, Edwin Locke e Gary Latham mostraram que metas específicas e difíceis levam a mais resultado do que “faça o seu melhor” (2002). Uma revisão de 94 testes, de Peter Gollwitzer e Paschal Sheeran, achou efeito de médio a grande para planos do tipo “se acontecer isto, eu faço aquilo” (2006). A lista de 20 coisas a fazer, de Tracy, é parente desse plano: transforma o desejo em passos.
Na visualização, a pesquisa contraria o livro. Em 1999, Lien Pham e Shelley Taylor pediram a calouros que, nos dias antes de uma prova, se imaginassem estudando ou se imaginassem com a nota alta. Os que imaginaram as horas de estudo estudaram mais e tiraram notas melhores; imaginar a nota não ajudou.
Gabriele Oettingen e Doris Mayer separaram duas coisas que o livro junta (2002). Quem espera sucesso com base no que já fez tende a se esforçar mais. Quem fantasia o futuro com prazer, menos. Com Heather Kappes, Oettingen mostrou que a fantasia baixa a energia para agir (2011). O exercício da casa, de se imaginar dono, é fantasia.
A lei da atração não tem evidência a favor. Um estudo de 2023 com 1.023 pessoas achou que quem acredita em “manifestar” desejos, ou seja, realizá-los pelo pensamento, se vê mais bem-sucedido, sem ganhar mais nem ter estudado mais. Essas pessoas também se interessam mais por investimentos de risco e têm mais chance de já ter falido. A pesquisa mostra associação, não causa.
O livro também diz, sem fonte, que decidir o número de patrimônio multiplica por cinco a dez a chance de chegar lá. Não cita o famoso estudo de Yale sobre metas escritas, que nunca existiu; em 1996, quando a revista Fast Company mostrou isso, Tracy disse tê-lo ouvido do palestrante Zig Ziglar.
A leitura justa: o caderno funciona, o ímã não.
O que o livro acerta
Nos capítulos de dinheiro, Tracy quase sempre acerta. Manda escolher o fundo de índice em vez de tentar ganhar dos profissionais (caps. 24 e 28). Em 20 anos até dezembro de 2025, 92,9% dos fundos americanos de ações de grandes empresas renderam menos que o índice S&P 500, de 500 grandes empresas americanas, segundo levantamento da S&P.
Tracy também avisa que mais de 70% dos que fazem day trade, a compra e venda no mesmo dia, perdem dinheiro (cap. 28). No Brasil, economistas da FGV e da USP acompanharam quem começou no day trade de contratos ligados ao Ibovespa entre 2013 e 2015. Dos que insistiram por mais de 300 dias de negociação, 97% perderam dinheiro (Chague, De-Losso e Giovannetti, 2019).
Duas ferramentas valem o livro. A primeira é a hipótese negativa: antes de investir, tentar provar que o negócio é ruim, e só seguir se não conseguir (cap. 24). A segunda, guardar metade de cada aumento (cap. 22), tem a prova mais forte, e ela vem de fora do livro. No programa Save More Tomorrow, de Richard Thaler e Shlomo Benartzi, funcionários que se comprometeram a guardar parte dos aumentos seguintes subiram a fatia guardada do salário de 3,5% para 13,6% em 40 meses (2004).
Pontos de atenção
Leis tiradas só de quem chegou. Para Tracy, lei é o que vale para todos, sempre (cap. 1). Mas o livro só traz os casos que deram certo: os clientes do programa de coaching que, segundo ele, dobraram a renda sem nenhuma exceção (cap. 13), o exercício de silêncio que, diz ele, parece funcionar com todo mundo (cap. 12). Não há grupo de comparação nem notícia de quem fez tudo e não chegou. É o viés de sobrevivência que Nassim Taleb descreve em Iludidos pelo acaso.
E, quando o autor diz que a pessoa é pobre porque ainda não decidiu enriquecer (cap. 5), trata como desculpa o que pesa de fora: a sorte, a saúde, o lugar em que se nasceu. Ele acerta quando manda cada um responder pela própria reação a um revés; o ponto de partida, porém, ninguém escolhe.
Números que não conferem. A fórmula dos 1.000%, como ele a chama, manda melhorar 2% por mês (cap. 14). Acumulado mês a mês, isso dá 26,8% ao ano, e a renda dobra em 2 anos e 11 meses, não nos 2 anos e 7 meses do livro.
No capítulo 24, Tracy diz que US$ 100 por mês dos 21 aos 65 anos, a 10% ao ano, viram US$ 1,118 milhão; a conta dá, no máximo, perto de US$ 950 mil, e é dinheiro de daqui a 44 anos, que compra bem menos do que hoje.
Imóvel não sobe por lei. O capítulo 30 diz que o preço dos imóveis sobe, em geral, o triplo do crescimento da população e o dobro da inflação, sem dar fonte. No índice Case-Shiller, de preços de casas, de 1987 a 2023, os imóveis americanos subiram 4,4% ao ano, para uma inflação de 2,8%: 1,6 vez a inflação, não o dobro.
No Brasil, nos dez anos de setembro de 2016 a setembro de 2026, o índice FipeZAP do preço anunciado do metro quadrado subiu 45%, e a inflação, 62%: o preço perdeu 11% para ela. Imóvel pode ser bom negócio, mas pelo preço de compra e pelo aluguel, não por lei.
Escrito para os Estados Unidos. Os planos com benefício fiscal do capítulo 20, quase todos de aposentadoria, são americanos, e o número de que crescem de 30% a 40% mais rápido vem sem fonte. No Brasil, o parente mais próximo é a previdência privada, com regras de imposto diferentes.
Guardando 10% da renda, quanto tempo leva até viver do patrimônio?
O livro manda escolher um número (introdução) e calcular quanto é preciso para não trabalhar mais (cap. 5): “você não acerta um alvo que não consegue ver” (p. 32 do original, tradução nossa). Depois manda guardar 10% da renda e subir para 15% e 20% (cap. 20). Já é mais do que a maioria faz: só 33% dos brasileiros de 16 anos ou mais dizem ter conseguido guardar algum dinheiro em 2025, segundo o Raio X do Investidor, da Anbima e do Datafolha.
Mas o livro não junta as duas pontas: com essa fatia, em quanto tempo se chega ao número?
O número da Menegon é a regra ×200: patrimônio de 200 vezes o gasto mensal. Fizemos a conta para quem começa do zero e guarda todo mês uma fatia fixa da renda. A premissa é a da própria ×200: a carteira rende perto de 1% ao mês. Metade do rendimento repõe a inflação, que também corrige a renda, o gasto e o que se guarda. A outra metade, 0,5% ao mês, faz o patrimônio crescer de verdade.
Quantos anos até a meta ×200, conforme a fatia da renda que você guarda
Meta: patrimônio de 200 vezes o gasto mensal, para quem começa do zero e guarda todo mês a mesma fatia da renda
| Guardando 5% da renda | 50,1 anos |
| Guardando 10% (a lei da poupança do livro) | 38,5 anos |
| Guardando 15% | 31,7 anos |
| Guardando 20% (o topo da faixa do livro) | 26,9 anos |
| Guardando 30% | 20,1 anos |
| Guardando 50% | 11,6 anos |
Nessa premissa, que é de planejamento e não promessa, guardando 10%, a meta chegaria em 38 anos e meio: quem começa aos 25 chegaria lá aos 63 anos e meio. Com 20%, em cerca de 27 anos. O próprio Tracy admite, no capítulo 27, que a maioria só faz sucesso financeiro depois dos 40 ou 50 anos. A promessa de poucos anos do resumo final não cabe nessa conta.
O prazo não depende do tamanho do salário, só da fatia guardada: quem guarda mais junta mais rápido e se acostuma a gastar menos, o que encolhe a meta.
Com aumentos de 2% acima da inflação por ano, quem continua guardando 10% leva 48 anos e meio, dez a mais do que sem aumento: o gasto sobe, e a meta sobe junto. Com os mesmos aumentos, quem guarda metade de cada um vê a fatia guardada subir sozinha até perto de 29% e chegaria lá em 32 anos, cerca de 16 a menos. Por isso a lei de Parkinson do livro vale tanto, como mostramos na carta O aumento que some.
A regra dos 4%, que o livro cita (cap. 23), pede ainda mais: 300 vezes o gasto mensal. E foi testada para 30 anos de saques, não para um dinheiro que nunca acabaria, como diz Tracy.
O que muda no seu patrimônio
- Escolha o número antes do investimento: 200 vezes o gasto mensal, escrito com a data de hoje.
- Guarde no dia do salário, por transferência automática, antes de pagar qualquer conta.
- Guarde metade de cada aumento, e também do 13º e do bônus.
- Escreva o caminho, não só o destino: para cada meta, os obstáculos prováveis e o que você fará quando eles aparecerem.
- Meça o que ficou: divida o patrimônio, já descontadas as dívidas, pelos anos de trabalho, como manda o capítulo 21, e veja quanto cada ano deixou de verdade.
Na Conta da Liberdade, você põe o seu gasto, o que já tem e quanto guarda por mês, e vê em que ano chega à ×200.
Vale a pena ler As 32 leis do dinheiro e do sucesso?
Vale pelos capítulos 13 a 24, o miolo do método: o caderno de metas, as 20 coisas a fazer, guardar primeiro, guardar metade de cada aumento, procurar o defeito antes de investir. Passe rápido pelos capítulos de mentalidade, que prometem mais do que a pesquisa sustenta. E faça a conta que o livro não faz: guardando de 10% a 20% da renda, leva décadas até dar para viver do patrimônio. O que encurta o caminho é a fatia que você guarda, não a força com que você pensa no dinheiro.
Perguntas frequentes
Qual é o resumo de As 32 leis do dinheiro e do sucesso?
Brian Tracy reúne em 32 capítulos curtos o que chama de leis do dinheiro. A primeira parte trata de mentalidade: tudo tem causa, você responde pela própria vida e o pensamento atrai o que você quer. A segunda trata de método: escrever metas com prazo, planejar o dia, guardar 10% da renda antes de gastar, guardar metade de cada aumento, ter seguro e reserva de dois a seis meses de gasto, investigar antes de investir e preferir o fundo de índice, que compra todas as ações de um índice da bolsa. Fecha com marketing e vendas, imóveis, internet e reputação.
Visualizar a meta ajuda a cumprir?
Depende do que se visualiza. Metas específicas e difíceis funcionam, e somar a elas planos do tipo "se acontecer isto, eu faço aquilo" ajuda ainda mais. Num experimento de 1999, estudantes que imaginaram as horas de estudo estudaram mais e tiraram notas melhores; imaginar a nota alta não ajudou. Fantasiar o resultado tende a tirar energia, e não há evidência de que o pensamento atraia dinheiro, como diz a lei da atração do livro.
Guardando 10% do que ganha, em quanto tempo dá para viver de renda?
Pela conta da Menegon, cerca de 38 anos e meio para quem começa do zero. A meta é a regra ×200, patrimônio de 200 vezes o gasto mensal, e a premissa é a da própria regra: rendimento perto de 1% ao mês, com metade repondo a inflação e metade fazendo o patrimônio crescer. Guardando 20%, o prazo cai para cerca de 27 anos; guardando 30%, para cerca de 20. É ilustração, não previsão.
As 32 leis do dinheiro e do sucesso é um livro novo?
Em parte. O original saiu em inglês em 2024, e a tradução brasileira, pela Fundamento, em 2025. Vinte dos 32 capítulos retomam leis de outro livro do autor, de 2000, publicado no Brasil como Leis infalíveis; os capítulos 17 a 27, sobre dinheiro, seguem a mesma ordem daquele. São novos os capítulos sobre metas, gestão do tempo, bolsa, imóveis e internet, entre outros; os de marketing e reputação reorganizam leis daquele livro.
As 32 leis do dinheiro e do sucesso vale a pena?
Vale pelos capítulos de método, que trazem exercícios práticos: decidir quanto quer juntar, guardar antes de gastar, guardar metade de cada aumento, procurar o defeito antes de investir. Os capítulos de mentalidade prometem mais do que a pesquisa sustenta, alguns números do livro não conferem e o prazo que ele promete para enriquecer é curto demais. Quem leu Leis infalíveis vai reconhecer boa parte das leis.
Fontes
- As 32 leis do dinheiro e do sucesso, de Brian Tracy (1ª edição, 2025, 184 páginas, ISBN 9786555348682) · Editora Fundamento e Livraria da Travessa (ficha técnica), consulta em 26/10/2026
- As 32 leis do dinheiro e do sucesso (página da editora) · Editora Fundamento, consulta em 26/10/2026
- The 32 Unbreakable Laws of Money and Success (ficha catalográfica do original: Berrett-Koehler, 2024, ISBN 9781523007004) · Library of Congress, consulta em 26/10/2026
- The 100 Absolutely Unbreakable Laws of Business Success: sumário e trecho (leis 47 a 58, sobre dinheiro) · Berrett-Koehler (arquivo no Internet Archive), 2000
- Leis infalíveis: 100 dicas para o sucesso nos negócios, de Brian Tracy · Record (ficha na Livraria da Travessa), consulta em 26/10/2026
- Brian Tracy: biografia (nascimento em 5 de janeiro de 1944, em Charlottetown, Canadá) · Wikipedia, consulta em 26/10/2026
- Brian Tracy: presidente da Brian Tracy International (os seminários desde 1981 estão na nota sobre o autor do próprio livro) · Brian Tracy International, consulta em 26/10/2026
- Building a practically useful theory of goal setting and task motivation: a 35-year odyssey (Locke e Latham) · American Psychologist, setembro de 2002
- Implementation intentions and goal achievement: a meta-analysis of effects and processes (Gollwitzer e Sheeran) · Advances in Experimental Social Psychology, 2006
- From thought to action: effects of process- versus outcome-based mental simulations on performance (Pham e Taylor) · Personality and Social Psychology Bulletin, fevereiro de 1999
- The motivating function of thinking about the future: expectations versus fantasies (Oettingen e Mayer) · Journal of Personality and Social Psychology, novembro de 2002
- Positive fantasies about idealized futures sap energy (Kappes e Oettingen) · Journal of Experimental Social Psychology, julho de 2011
- The Secret to success? The psychology of belief in manifestation (Dixon, Hornsey e Hartley) · Personality and Social Psychology Bulletin, online em julho de 2023; v. 51, n. 1, 2025
- If your goal is success, don't consult these gurus (Lawrence Tabak: o estudo de Yale de 1953 sobre metas escritas não existe) · Fast Company (arquivo no Internet Archive), dezembro de 1996
- Save More Tomorrow: using behavioral economics to increase employee saving (Thaler e Benartzi) · Journal of Political Economy, fevereiro de 2004
- SPIVA U.S. Scorecard Year-End 2025: fundos de ações de grandes empresas que renderam menos que o S&P 500 (92,89% em 20 anos) · S&P Dow Jones Indices, dados até 31/12/2025
- Day trading for a living? (Chague, De-Losso e Giovannetti: quem começou no day trade de índice futuro de 2013 a 2015) · SSRN, 2019
- Parkinson's Law (ensaio de C. Northcote Parkinson; a segunda lei, de que o gasto sobe até a renda, saiu em The Law and the Profits, 1960) · The Economist, 19/11/1955
- Determining withdrawal rates using historical data (William P. Bengen, origem da regra dos 4%) · Journal of Financial Planning, outubro de 1994
- Índice de preços ao consumidor dos EUA, CPI-U (série CPIAUCNS), base da inflação de 2,8% ao ano de 1987 a 2023 · Federal Reserve Bank of St. Louis (FRED), consulta em 26/10/2026
- Índice FipeZAP de venda residencial (preço médio do metro quadrado anunciado) · Fipe, setembro de 2016 a setembro de 2026
- IPCA, variação mensal (série 433) · Banco Central do Brasil, outubro de 2016 a setembro de 2026
- S&P CoreLogic Case-Shiller U.S. National Home Price Index (série CSUSHPINSA) · Federal Reserve Bank of St. Louis (FRED), consulta em 26/10/2026
- Raio X do Investidor Brasileiro, 9ª edição (pesquisa de novembro de 2025) · Anbima e Datafolha, 2026
Números e regras conferidos nas fontes acima na data de publicação ou de atualização do artigo. Como escrevemos.