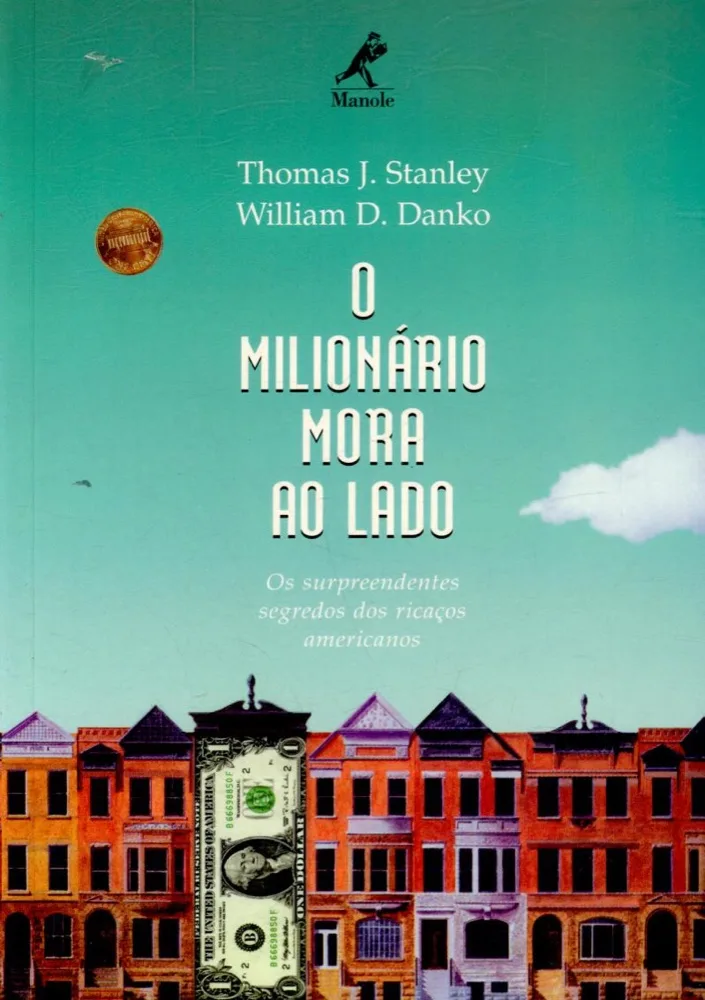
O milionário mora ao lado, o livro que separa renda de riqueza
Stanley e Danko procuraram os milionários americanos e acharam gente frugal. O que o livro acerta, o que pede atenção e como fica a fórmula dele em reais.
Por Davi MenegonMenegon Family Office
- Publicado
- Leitura
- 15 min
Dois cirurgiões na casa dos 50 anos, casados, com filhos e com a mesma especialidade. No ano anterior à entrevista, cada um ganhou mais de US$ 700 mil. Um tinha patrimônio de US$ 7,5 milhões. O outro, de US$ 400 mil (p. 86–88, 99 e 111).
Thomas Stanley e William Danko chamam o primeiro de dr. Norte e o segundo de dr. Sul. A diferença não estava no consultório. Num ano, a família Sul gastou US$ 30 mil em roupas, US$ 72 mil em carros, US$ 107 mil em prestações da casa e quase US$ 48 mil em clubes. A família Norte gastou uma fração disso em cada item e investiu perto de 40% da renda (p. 94–95).
O dr. Sul passou mais de 60 horas pesquisando e regateando um Porsche de US$ 65 mil. No mesmo ano, pôs cerca de US$ 5,7 mil no plano de aposentadoria (p. 101–104). O dr. Norte rodava havia seis anos num Mercedes comprado com três anos de uso; pagar US$ 20 mil a mais só para estrear um carro, na conta dele, não fazia sentido (p. 105–106).
A tese do livro está nesses dois médicos. “Riqueza não é o mesmo que renda”, escrevem os autores na primeira página (p. 1). Renda alta sustenta um padrão de vida alto; patrimônio é o que sobra e fica trabalhando.
Stanley e Danko acertam o diagnóstico e oferecem uma régua simples para cada um se medir. Há pontos de atenção. A pesquisa deixa de fora quem fez tudo igual e quebrou, e foi feita com a bolsa em alta. E a régua compara você com quem tem a mesma idade e renda; não diz quando dá para viver de renda.
Quem são os autores e que livro é esse
Thomas J. Stanley (1944–2015) foi professor de marketing da Universidade Estadual da Geórgia e, antes deste, escreveu três livros sobre como vender para os ricos (p. 1). William D. Danko foi professor de marketing da Universidade do Estado de Nova York em Albany por 31 anos e é emérito desde 2007. O livro saiu em 1996, vendeu milhões de exemplares e passou anos na lista de mais vendidos do New York Times.
No Brasil, saiu em 1999 pela Manole, com tradução de Isa Mara Lando, e ganhou nova edição pela Alta Books em 2023. Os valores estão em dólares de meados dos anos 1990: US$ 1 milhão de 1996 equivale a cerca de US$ 2 milhões de 2023, pela inflação americana.
A pesquisa principal foi feita entre 1995 e 1996. Os autores mandaram 3 mil questionários a chefes de família em bairros de alto patrimônio e receberam 1.115 respostas; 385 vinham de domicílios com patrimônio de US$ 1 milhão ou mais (p. 299–300). Ao longo de 20 anos, já tinham ouvido mais de 500 milionários e aplicado questionários a mais de 11 mil pessoas ricas ou de renda alta (p. 5).
Em 2018, a filha de Stanley, Sarah Stanley Fallaw, publicou a pesquisa nova que ela e o pai tinham começado em 2012 (no Brasil, O novo milionário mora ao lado, Alta Books, 2020).
O que Stanley e Danko defendem
Rico, para o livro, se mede pelo patrimônio. O livro chama de milionário o domicílio com patrimônio líquido, os bens menos as dívidas, de US$ 1 milhão ou mais: cerca de 3,5% dos lares americanos de então (p. 13).
O milionário típico surpreende. Tem 57 anos e é casado. Muitos têm negócios sem glamour, como leilão, solda ou dedetização. A renda mediana, a do meio da fila, é de US$ 131 mil por ano, e o patrimônio mediano, de US$ 1,6 milhão. Cerca de 80% enriqueceram na primeira geração (p. 9–10).
Uma régua para cada um se medir. Multiplique a idade pela renda bruta anual da família, sem contar herança, e divida por dez: esse é o patrimônio esperado. Compare com o que você tem, sem contar o que herdou (p. 15). O livro chama de PAR, prodigioso acumulador de riqueza, os 25% que mais acumulam em cada grupo de idade e renda; na prática, quem tem o dobro do esperado. O SAR, subacumulador, tem a metade ou menos (p. 16).
O médico de um dos exemplos, com 56 anos e renda de US$ 560 mil, deveria ter mais de US$ 3 milhões; tinha US$ 1,1 milhão (p. 15).
Ganhar é ataque; guardar é defesa. Para os autores, renda alta é jogar bem no ataque, e quem enriquece também joga bem na defesa, gastando pouco em relação ao que ganha (p. 43–44). Metade dos milionários pesquisados nunca pagou mais de US$ 399 por um terno nem mais de US$ 29 mil por um carro (p. 36 e 136).
O carro mais caro do milionário típico, de US$ 29 mil, equivalia a menos de 2% do patrimônio mediano. O livro fala em menos de 1% porque compara com a média, de US$ 3,7 milhões, que os mais ricos puxam para cima. O comprador americano típico gastava no carro ao menos 30% do patrimônio (p. 9 e 136–137).
Orçamento é hábito de quem enriquece. Entre os milionários, 62% diziam saber quanto a família gastava por ano com comida, roupa e moradia, contra cerca de 35% dos não milionários de renda alta (p. 49). Na pesquisa de 2018, eram 70%. Numa amostra de renda média, os PAR dedicavam 8,4 horas por mês a planejar investimentos, e os SAR, 4,6 (Tabela 3-5, p. 118).
Dinheiro dos pais custa caro aos filhos. Nos capítulos 5 e 6, os autores comparam filhos adultos de famílias ricas que recebem dinheiro dos pais com os que não recebem, na mesma profissão e faixa de idade. Os que recebem têm, em média, 81% do patrimônio dos outros (Tabela 5-2, p. 181). A conclusão é dura: na pesquisa, o patrimônio dos filhos adultos cai à medida que cresce a ajuda dos pais (p. 201).
A comparação mostra associação, não causa: quem recebe já ganhava menos, e pais costumam ajudar mais o filho que ganha menos. Só os filhos professores fogem da regra: segundo os autores, poupam e investem o que recebem (p. 181–182 e 187).
A profissão pesa. Menos de um em cada cinco americanos que trabalhavam tinha negócio próprio; entre os milionários que ainda trabalhavam, eram dois em cada três (p. 9 e 273). Entre os médicos, havia dois SAR para cada PAR, em parte porque começam a ganhar tarde e a profissão cobra um padrão de vida alto (p. 89–91).
De onde vem a ideia
A distinção entre renda e patrimônio não nasceu com o livro. Stanley estudava os ricos desde 1973, e daí saiu Marketing to the Affluent (1988), citado no capítulo 8 (p. 297 e 276). Os autores também se apoiam num estudo do economista C. Eugene Steuerle, do Tesouro americano, publicado em 1983 no boletim de estatísticas da Receita de lá; a edição brasileira traz o ano de 1985.
Steuerle cruzou as últimas declarações de renda de donos de empresas e fazendas com o que deixaram de herança. A renda declarada, salários incluídos, era de só 3,66% do valor dos bens: quem acumula muito recebe pouca renda tributável a cada ano (p. 77–79).
A ideia de que o consumo serve para exibir posição social é de Thorstein Veblen, que a chamou de consumo conspícuo em A teoria da classe ociosa (1899); o livro não o cita. Stanley e Danko trocam a teoria por um questionário: perguntam quanto cada um pagou pelo terno, pelo relógio e pelo carro.
As ferramentas que valem o livro
Faça a conta da régua. Não é destino; é um termômetro para saber se o patrimônio acompanha o que você ganha.
Saiba quanto gasta. O casal Norte concentrava as compras num único cartão e fechava, no fim do ano, quanto tinha ido para cada categoria (p. 99).
Invista antes de gastar. O livro sugere separar no mínimo 15% da renda bruta antes das outras contas (p. 48 e 100).
Limite a casa. Quem ainda não é rico não deveria assumir financiamento maior que duas vezes a renda anual da família (p. 82). Bairros caros cobram muito além da prestação: imposto sobre o imóvel, carro à altura dos vizinhos e, muitas vezes, escola particular (p. 82–83 e 182–184).
Ensine os filhos a pescar. Pague a educação e evite bancar o padrão de vida (p. 177–179). Entre as regras que os autores ouviram de pais ricos com filhos bem-sucedidos: não deixar os filhos saberem da riqueza antes de terem profissão e vida própria, e nunca usar dinheiro como moeda de negociação com eles (p. 241–245).
Pontos de atenção
Quem quebrou não aparece. A amostra principal saiu de bairros de alto patrimônio, completada por levantamentos com fazendeiros, leiloeiros e outras profissões (p. 81 e 299–300). Quem foi frugal, abriu um negócio e quebrou não entra nela, e os próprios autores avisam que a maioria das empresas fecha poucos anos depois de aberta (p. 89).
Nassim Taleb dedicou ao livro o capítulo 8 de Iludidos pelo acaso (2001). Ele não nega que adiar o consumo para investir funcione, mas acha exagerados os benefícios prometidos. A amostra só enxerga os acumuladores que deram certo, não os que pouparam com a mesma disciplina e investiram na moeda ou nas ações erradas. Em A lógica do Cisne Negro (2007; no Brasil, Best Seller, 2008), voltou a citá-lo entre os estudos que ignoram o viés de sobrevivência.
A época ajudou. É a segunda crítica de Taleb no mesmo capítulo: a pesquisa foi feita durante uma das maiores altas da bolsa americana. De 1982 a 1994, o S&P 500, índice das maiores empresas do país, rendeu em média 14,7% ao ano contando os dividendos, ou 10,7% acima da inflação. De 1928 a 1995, a média tinha sido de 6,4% acima da inflação (Damodaran, NYU Stern).
Ações e fundos eram quase um quinto do patrimônio do milionário típico, e os planos de aposentadoria, mais que isso (p. 11). O livro não separa o que veio da poupança do que veio do mercado.
Questionário mostra hábitos, não causas. Frugalidade e patrimônio andam juntos nas respostas, mas o desenho da pesquisa não diz o que veio primeiro. Pode ser que parte dos milionários gaste pouco porque o dinheiro está preso no próprio negócio, onde eles guardam, em média, um quinto da riqueza (p. 12).
A régua compara, não mede a liberdade. A conta de Stanley diz se você está à frente de quem tem a mesma idade e renda. Não diz se o patrimônio já paga a vida que você leva. É essa conta que fazemos a seguir, em reais.
A conta que muda no Brasil
Ser prodigioso acumulador não é o mesmo que viver de renda. Pense num profissional de 50 anos com renda bruta de R$ 360 mil por ano, R$ 30 mil por mês na média, já com 13º e férias. Pela régua do livro, ele deveria ter R$ 1,8 milhão; para ser prodigioso acumulador, R$ 3,6 milhões.
Para um assalariado, sobram perto de R$ 22 mil por mês depois do imposto de renda e do INSS. Se a família gasta R$ 20 mil por mês, a regra ×200, meta de planejamento da Menegon, pede 200 vezes esse gasto: R$ 4 milhões para viver de renda.
A régua do livro e a ×200, aos 50 anos
Profissional de 50 anos com renda bruta de R$ 360 mil por ano (R$ 30 mil por mês, com 13º e férias) e gasto de R$ 20 mil por mês
| Subacumulador: metade ou menos | R$ 900.000 |
| Patrimônio esperado pela régua | R$ 1.800.000 |
| Prodigioso acumulador: o dobro | R$ 3.600.000 |
| ×200 para gastar R$ 20 mil por mês | R$ 4.000.000 |
Quem chega a R$ 3,6 milhões aos 50 está entre os melhores acumuladores da sua idade e renda, mas fica R$ 400 mil abaixo da ×200. Com a mesma renda, o patamar do prodigioso acumulador só passa de R$ 4 milhões aos 56 anos. Quem tem o esperado pela régua, R$ 1,8 milhão, sustenta R$ 9 mil por mês.
O gasto decide: R$ 3,6 milhões bancam R$ 18 mil por mês, e quem investe 15% da renda bruta, como os milionários do livro, fica com perto de R$ 18 mil para gastar. A régua mede o esforço em relação aos colegas; a ×200 mede quando o trabalho vira opção.
Pelo que declara ao Fisco, o brasileiro fica perto da linha do subacumulador. A Receita não publica a renda e o patrimônio de cada pessoa por idade, mas publica as médias de cada faixa. Aplicamos a régua do livro às médias do IR de 2025, sobre o ano de 2024, e tiramos da renda as heranças e doações recebidas no ano, como o livro manda.
O declarante de 51 a 60 anos tinha renda média de R$ 160 mil por ano. Pela régua, deveria ter cerca de R$ 886 mil; tinha, em média, R$ 539 mil de patrimônio líquido, 61% do esperado.
Quanto o declarante do IR tem do patrimônio que a régua do livro espera, por idade
Patrimônio líquido médio declarado no IR de 2025, sobre o ano de 2024, como porcentagem do esperado pela régua de Stanley e Danko
| 19 a 30 anos | 59% |
| 31 a 40 anos | 59% |
| 41 a 50 anos | 60% |
| 51 a 60 anos | 61% |
| 61 a 70 anos | 60% |
| Linha do subacumulador: a metade | 50% |
| Linha do prodigioso acumulador: o dobro | 200% |
Em todas as faixas de 19 a 70 anos, a proporção fica entre 59% e 61%: perto da metade, a linha que o livro usa para o subacumulador, e longe do dobro. Com os dados de 2023, ia de 46% a 55%. O livro aplica a régua a quem tem de 25 a 65 anos e trabalha (p. 14); as faixas da Receita mais próximas disso vão de 19 a 70 anos.
A conta tem limites, e eles puxam para os dois lados. Para baixo: os bens entram pelo custo de compra, e um imóvel comprado em 2005 aparece por cerca de um terço do que valeria só com a correção pelo IPCA. Saldos de previdência PGBL e de fundos de pensão ficam fora. Para cima: o patrimônio inclui heranças antigas, que o livro manda descontar, e a base de 2024 tem saltos: os criptoativos declarados passaram de R$ 97 bilhões para R$ 679 bilhões em um ano.
O livro também diz que a régua vale para quem ganha a partir de US$ 50 mil por ano (p. 14), perto de US$ 100 mil em dinheiro de hoje, acima da renda média de qualquer faixa. Por isso, a conta não classifica ninguém. Ela mostra, nos dois anos, uma distância: perto da linha do subacumulador, longe do dobro.
O que muda no seu patrimônio
- Meça o patrimônio, não a renda. Faça a conta da régua uma vez por ano.
- Saiba quanto a casa gasta, por categoria, antes de discutir investimento.
- Separe o investimento no começo do mês, não com o que sobrar.
- Escolha casa e carro pelo patrimônio que você tem, não pela renda que espera ter.
- Ajude os filhos com educação, não com padrão de vida.
Use a Conta da Liberdade para ver quanto do seu patrimônio já trabalha para a renda que você quer e em que ano chega lá.
Veredito
Leia. O milionário mora ao lado é o livro mais claro sobre a diferença entre ganhar e acumular, e o capítulo 3, dos dois médicos, vale o livro. Trate a régua como termômetro e a pesquisa como retrato de quem deu certo numa época favorável, não como receita. Stanley e Danko mostram, como Housel, que riqueza é o que não se vê; como Taleb lembrou no capítulo que dedicou ao livro, vale olhar também para quem fez tudo igual e não chegou.
Perguntas frequentes
Qual é a fórmula de O milionário mora ao lado?
Multiplique a idade pela renda bruta anual da família, sem contar herança, e divida por dez. O resultado é o patrimônio líquido esperado: bens menos dívidas. Compare com o que você tem, sem o que herdou. Quem tem o dobro disso é, no vocabulário do livro, um prodigioso acumulador de riqueza; quem tem a metade ou menos é um subacumulador.
O que o livro descobriu sobre os milionários?
Que a maioria dos milionários americanos de meados dos anos 1990 enriqueceu na primeira geração, tinha negócio próprio, comprava carro comum e guardava pelo menos 15% da renda. Na leitura dos autores, renda alta, sozinha, não explicava o patrimônio: o que separava os ricos dos outros era gastar bem abaixo do que ganhavam.
O milionário mora ao lado vale para o Brasil?
A lógica de gastar abaixo da renda e investir a diferença vale em qualquer país. Os números são americanos e de 1996, e a fórmula do livro mostra quem está à frente dos colegas de mesma idade e renda, não quem já pode viver de renda. Para medir isso, a resenha usa a regra ×200, patrimônio de 200 vezes o gasto mensal. Também aplica a fórmula às médias declaradas no Imposto de Renda.
Ajudar os filhos com dinheiro atrapalha?
Na pesquisa do livro, filhos adultos de famílias ricas que recebiam dinheiro dos pais tinham, em média, 81% do patrimônio dos que não recebiam, na mesma profissão e idade. A comparação mostra associação, não prova causa. Os autores recomendam pagar a educação e evitar bancar o padrão de vida.
Fontes
- O milionário mora ao lado: os surpreendentes segredos dos ricaços americanos (tradução de Isa Mara Lando, 1999) · Manole, consulta em 03/10/2026
- The Millionaire Next Door, 1ª edição (Longstreet Press, Atlanta, 1996) · Open Library, consulta em 04/10/2026
- O milionário mora ao lado, nova edição (2023) · Alta Books, consulta em 04/10/2026
- O novo milionário mora ao lado (Thomas J. Stanley e Sarah Stanley Fallaw; original de 2018), com 70% dos milionários sabendo quanto gastam com comida, roupa e moradia · Alta Books, 2020
- Tom Stanley: he transformed the way we view wealth (biografia de Thomas J. Stanley) · University of Georgia, via Newswise, 06/05/2021
- William D. Danko, professor emérito de marketing · University at Albany, 29/09/2020
- The Relationship Between Realized Income and Wealth (C. Eugene Steuerle), OTA Paper 50 · Departamento do Tesouro dos EUA, dezembro de 1982
- Statistics of Income Bulletin, v. 2, n. 4 (reprodução do estudo de Steuerle, p. 29) · Internal Revenue Service, primavera de 1983
- The Theory of the Leisure Class (Thorstein Veblen) · Projeto Gutenberg, 1899
- Iludidos pelo acaso (Nassim Nicholas Taleb), cap. 8, "Milionários demais no vizinho" · Companhia das Letras (selo Objetiva), 2019 (original de 2001)
- The Black Swan (Nassim Nicholas Taleb), notas do cap. 8: Stanley e Danko (1996) entre os estudos que ignoram o viés de sobrevivência · Random House, 2007
- Historical Returns on Stocks, Bonds and Bills: S&P 500 com dividendos, 1928 a 2023 (Aswath Damodaran) · NYU Stern, janeiro de 2024
- Grandes Números do IRPF 2025, ano-calendário 2024, e Grandes Números do IRPF 2024, ano-calendário 2023: tabelas por faixa etária (declarantes, rendimentos, bens e direitos, dívidas) · Receita Federal, março de 2026
- Perguntas e Respostas IRPF 2026: custo de aquisição (pergunta 007), previdência (187) e atualização de imóveis pela Lei 14.973/2024 (648) · Receita Federal, 23/04/2026
Números e regras conferidos nas fontes acima na data de publicação ou de atualização do artigo. Como escrevemos.