A psicologia financeira, o livro que diz que dinheiro é comportamento
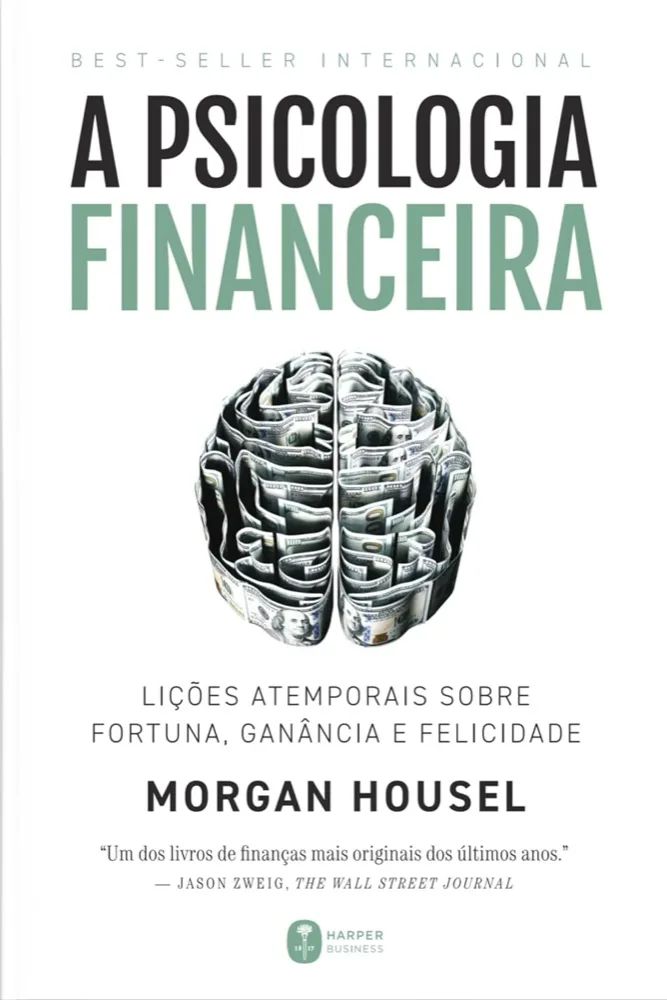
Morgan Housel mostra que, com dinheiro, o comportamento pesa mais que o conhecimento. O que A psicologia financeira acerta, o que falta e o que muda no Brasil.
Por Davi MenegonMenegon Family Office
- Publicado
- Leitura
- 13 min
Ronald Read passou 25 anos como mecânico num posto de gasolina e outros 17 varrendo o chão de uma loja de departamentos. Aos 38 anos, comprou uma casa de dois quartos, e dela não saiu mais.
Quando ele morreu, em 2014, aos 92 anos, numa cidade pequena de Vermont, os vizinhos descobriram que o zelador tinha mais de US$ 8 milhões. Ele deixou US$ 2 milhões aos enteados e mais de US$ 6 milhões ao hospital e à biblioteca da cidade. Nada de herança ou loteria: o patrimônio saiu de sobras pequenas do salário, postas em ações de empresas grandes e deixadas lá por décadas (p. 11–12).
Na mesma época, outro nome frequentava os jornais. Richard Fuscone estudou em Harvard, fez MBA e foi executivo do Merrill Lynch. Aposentou-se antes dos 50 para se dedicar à filantropia. Depois, pegou muito dinheiro emprestado para aumentar a casa, uma mansão de 11 banheiros, dois elevadores e duas piscinas. Só manter a casa custava mais de US$ 90 mil por mês.
A crise de 2008 transformou dívida alta e bens difíceis de vender em ruína. Fuscone declarou falência pessoal em 2010, segundo o site HousingWire, e a mansão foi a leilão em 2014, por um preço muito abaixo do que uma seguradora estimava (p. 12–13).
Logo na introdução de A psicologia financeira, Morgan Housel põe esses dois homens lado a lado, e faz uma provocação. Ele não conhece outra área em que alguém sem diploma, sem treino e sem contatos supere de longe quem teve a melhor formação. Na cirurgia ou na engenharia, a história do zelador não existe. Nos investimentos, ela acontece (p. 13–14).
A tese do livro cabe numa linha: com dinheiro, o comportamento pesa mais que o conhecimento (p. 11). Housel está certo. O que falta no livro é um número: ele ensina a querer o suficiente sem dizer quanto é o suficiente, e essa conta, no Brasil, não é a americana.
Quem é Housel e que livro é esse
Housel é sócio da Collaborative Fund, uma gestora americana que investe em empresas novas, e foi colunista do Motley Fool e do The Wall Street Journal. Ganhou duas vezes o prêmio de jornalismo de negócios da SABEW, a associação americana de jornalistas da área.
O livro nasceu de um texto de 2018 no blog da gestora. Segundo Housel, mais de um milhão de pessoas o leram (p. 16). Saiu em 2020 pela editora inglesa Harriman House, que fala em mais de 10 milhões de exemplares vendidos no mundo, e chegou ao Brasil em 2021.
São 20 capítulos curtos e independentes. Housel conta que preferiu muitos textos curtos, que o leitor termina, a um argumento longo, que o leitor largaria no meio (p. 17). As páginas citadas nesta resenha são as da edição digital em inglês.
O que Housel defende
Ninguém é louco. Cada pessoa decide com base no pouco do mundo que viveu. Housel cita um estudo dos economistas Ulrike Malmendier e Stefan Nagel, cuja versão final saiu em 2011 no Quarterly Journal of Economics, com dados de famílias americanas de 1960 a 2007. Quem atravessou anos ruins na bolsa passa a investir menos em ações e a aceitar menos risco. O efeito dura décadas, embora as experiências mais recentes pesem mais (p. 21).
A decisão que parece absurda para um faz todo o sentido para quem viveu outra coisa.
Sorte e risco são irmãos. Bill Gates estudou numa das raríssimas escolas de ensino médio do mundo com acesso a um computador em 1968, uma chance em um milhão. Seu melhor amigo na época, Kent Evans, tão talentoso quanto ele, morreu num acidente de montanha antes de terminar a escola, outra chance em um milhão, no sentido oposto (p. 32–35).
Daí a lição que Housel toma emprestada de Scott Galloway, professor da Universidade de Nova York: sucessos e fracassos sempre parecem maiores do que são, e isso vale para julgar os outros e a si mesmo (p. 32 e 35).
O tempo faz o trabalho. Dos US$ 84,5 bilhões que Warren Buffett tinha quando o livro foi escrito, US$ 81,5 bilhões vieram depois que ele chegou à idade de receber a aposentadoria pública americana, em meados dos 60 anos (p. 55). Buffett é um grande investidor, mas o tamanho da fortuna vem de ter investido sem parar por três quartos de século.
Enriquecer e se manter rico são habilidades diferentes. Para enriquecer, é preciso ousadia e otimismo. Para não perder o que se juntou, é preciso o oposto: humildade, poupança e algum medo (p. 63–64). Rick Guerin, que investia ao lado de Buffett e Charlie Munger, tomou dinheiro emprestado para comprar ações e, na queda de 1973 e 1974, teve de vender suas ações da Berkshire Hathaway, a empresa de Buffett, abaixo de US$ 40 cada (p. 66).
Por isso Housel prefere ser financeiramente inquebrável a buscar o maior retorno, e planeja contando com o fracasso do plano (p. 67–68).
“Riqueza é o que você não vê” (p. 98, tradução nossa). O carro de luxo mostra quanto alguém gastou, e não quanto tem. Housel separa o rico, que tem renda alta, do abastado (wealthy, no original), que guarda o que não gastou (p. 99–100).
O que sobra no fim do mês depende menos do salário do que de quanto o ego exige gastar, e essa sobra não precisa de destino: guardar sem motivo é a defesa contra as surpresas da vida (p. 106–107). Para ele, o que o dinheiro compra de mais valioso é poder decidir o que fazer com o próprio tempo (p. 86–92).
Razoável vale mais que racional. Harry Markowitz ganhou o Nobel por estudar a relação entre risco e retorno. Mesmo assim, nos anos 1950, dividiu meio a meio entre ações e títulos de renda fixa o que poupava para a aposentadoria, só para evitar arrependimento. Anos depois, passou a uma carteira mais variada (p. 115).
Para Housel, a estratégia que você consegue manter numa crise vale mais que a ótima no papel (p. 117). A queda da bolsa, nessa leitura, é o preço do ingresso para o ganho de longo prazo, e não uma multa por ter errado (p. 152–158).
De onde vem a ideia
Housel não traz pesquisa nova. Seu mérito é traduzir para o leitor comum décadas de economia comportamental, o ramo que estuda como as pessoas decidem de verdade, e de lições de grandes investidores.
Três ideias se destacam. A aversão à perda, descrita por Daniel Kahneman e Amos Tversky na teoria da perspectiva, de 1979: perder dói mais do que ganhar a mesma quantia alegra (p. 172). A margem de segurança de Benjamin Graham, de Security Analysis (1934) e O investidor inteligente (1949): uma folga para que um erro de previsão não vire desastre (p. 136). E a insistência de Nassim Taleb em evitar a ruína a qualquer custo (p. 66).
Jason Zweig, colunista de investimentos do The Wall Street Journal, escreveu em 2020 que era um dos melhores e mais originais livros de finanças em anos.
As ferramentas que valem o livro
Saiba que jogo você está jogando. Bolhas fazem estrago quando quem investe para 30 anos passa a se guiar por quem compra e vende no mesmo dia (p. 162–164). Housel escreveu numa frase o jogo que joga: é um investidor passivo, que não tenta bater o mercado, otimista com o crescimento da economia mundial nos próximos 30 anos. Tudo o que não cabe nessa frase vira ruído (p. 166).
Desconte um terço do retorno histórico. Para os próprios planos, Housel supõe que o retorno futuro acima da inflação será um terço menor que a média histórica, e poupa de acordo. Se o futuro repetir o passado, a surpresa é boa (p. 138).
Pare de mover a trave. Para ele, a habilidade financeira mais difícil é não deixar a meta subir toda vez que o resultado sobe (p. 48). Sem saber o que é suficiente, a pessoa passa a correr riscos de que não precisa.
Fique no jogo nos piores meses. Num exercício do livro, alguém que investiu um dólar por mês na bolsa americana de 1900 a 2019 e nunca saiu terminou com 69% mais do que quem vendia tudo ao começar cada recessão e voltava quando ela acabava (p. 80–81).
Pontos de atenção
Ensina atitude, e não a conta. O livro insiste no “suficiente”, mas nunca diz quanto é. Housel busca a independência financeira, mas não diz quanto ela custa. É escolha dele: cada um deve decidir pelo que o deixa dormir bem, e não por um percentual de poupança ou de retorno (p. 197). Mas o leitor sai sem um número para medir o próprio plano.
Ramon Berenguer, em análise para a InvestmentNews em 2025, aponta uma lacuna vizinha: o livro diz pouco sobre como transformar o bom comportamento num plano concreto, e quase nada sobre impostos, seguros ou montagem de carteira.
Os exemplos são extremos. Housel escreve que estudar casos extremos é perigoso, porque eles carregam sorte ou risco extremos, e que padrões amplos ensinam mais (p. 40–41). Mas os capítulos se apoiam em Buffett, Gates e no zelador milionário. Berenguer aponta o risco do viés de sobrevivência: só se contam as histórias de quem deu certo. Ninguém conhece os zeladores que compraram ações e morreram pobres. Vale a lição do padrão, e não a do personagem.
É um livro americano. Os números vêm da bolsa dos Estados Unidos, da aposentadoria pública e dos planos de previdência de lá.
Num exemplo hipotético sobre a reserva em dinheiro, o dinheiro parado rende 1% ao ano e as ações, 10%, sem falar em inflação nem imposto (p. 67). No Brasil, a reserva em renda fixa costuma render acima da inflação, e a memória que pesa nas decisões é outra.
Poupar sem motivo, levado ao extremo, também tem custo. Quem guarda sempre e nunca define para quê chega ao fim com o patrimônio intacto e a vida adiada, o problema que Bill Perkins ataca em Morra sem nada. Housel conhece o risco: pede que se evitem os extremos, porque a pessoa muda e se arrepende das escolhas radicais (p. 148).
A conta que muda no Brasil
O capítulo “Ninguém é louco” tem uma versão brasileira. Em março de 1990, o Plano Collor bloqueou por 18 meses a maior parte das aplicações financeiras. Na conta corrente e na poupança, ficou preso o que passasse de NCz$ 50 mil (cruzados novos, a moeda da época) por titular em cada instituição. Ao todo, o bloqueio, que ficou conhecido como confisco, atingiu cerca de 80% dos ativos financeiros do setor privado, segundo o FGV CPDOC. Em 1993, a inflação oficial, medida pelo IPCA, foi de 2.477,15% (IBGE).
Não surpreende que parte de quem viveu esses anos desconfie de banco e prefira o imóvel que pode ver. É o mesmo mecanismo que Malmendier e Nagel mediram nos Estados Unidos: a experiência fala mais alto que a estatística.
O preço do ingresso de que Housel fala também tem número aqui. Entre o pico de 20 de maio e o fundo de outubro de 2008, o Ibovespa, o principal índice da bolsa brasileira, caiu 60%. Quem precisou de dinheiro nesses meses e não tinha reserva teve de vender perto do fundo.
E a recompensa pode demorar. Em novembro de 2025, o índice passou dos 150 mil pontos. Mas, corrigido pela inflação, o pico de 2008 equivaleria a mais de 193 mil, segundo o InvestNews: 17 anos depois, a bolsa ainda não tinha voltado ao pico em poder de compra.
A reserva, por sua vez, costuma render mais aqui do que no exemplo de Housel. De janeiro de 2006 a agosto de 2026, uma aplicação a 100% do CDI, a taxa de referência da renda fixa, rendeu em média 3,14% ao ano acima da inflação. A conta já desconta 15% de imposto de renda sobre o ganho de cada ano. É média passada, não garantia: em 2020 e em 2021, o CDI rendeu menos que a inflação.
A lição de Buffett, por fim, cabe numa conta. Suponha que você invista R$ 2 mil por mês, valor corrigido pela inflação, até os 60 anos, e que o dinheiro renda 0,5% ao mês acima da inflação, já descontados imposto e custos.
É a premissa da regra ×200, a régua de planejamento da Menegon: o patrimônio sustenta uma renda mensal de 1/200 do seu valor. Antes de descontar a inflação, isso pede render perto de 1% ao mês, retirar a metade e deixar a outra metade repor a inflação. É meta, não retorno garantido: 0,5% ao mês acima da inflação é perto do dobro do que o CDI rendeu na média desde 2006.
A renda aos 60 depende de quando você começou
Renda mensal, em reais de hoje, que o patrimônio sustenta aos 60 anos com R$ 2 mil investidos por mês
| Começando aos 30 | R$ 10.045 |
| Começando aos 35 | R$ 6.930 |
| Começando aos 40 | R$ 4.620 |
| Começando aos 45 | R$ 2.908 |
Nessa premissa, em reais de hoje, quem começa aos 30 chega aos 60 com cerca de R$ 2 milhões, o bastante para uma renda de R$ 10 mil por mês. Quem começa aos 35 fica com uma renda de R$ 6,9 mil. Quem começa aos 40 chega com R$ 924 mil, que pagam R$ 4,6 mil por mês. Aos 45, a renda cai para R$ 2,9 mil.
Começar dez anos depois corta a renda em mais da metade, embora o total investido caia só um terço: R$ 480 mil, contra R$ 720 mil. O tempo faz o trabalho.
O que muda no seu patrimônio
Housel acerta o diagnóstico, e o leitor brasileiro pode transformá-lo em método.
- Dê um número ao suficiente. A regra ×200 diz quanto patrimônio sustenta a renda que você quer: 200 vezes a renda mensal. Com esse número, a trave para de se mover.
- Separe a reserva do investimento. A reserva é a sua margem de segurança: existe para que você nunca precise vender na queda. Por isso Housel mantém em dinheiro cerca de 20% do que tem, fora a casa (p. 204–205), embora não recomende essa proporção a outros. No Brasil, a reserva costuma render acima da inflação, em média.
- Teste a sua margem. Faça como Housel e corte um terço do rendimento esperado acima da inflação: de 0,5% para cerca de 0,33% ao mês. A meta sobe de 200 para cerca de 300 vezes a renda mensal. É o mesmo múltiplo da regra dos 4% dos estudos americanos (retirar por ano 4% do patrimônio inicial, corrigidos pela inflação). Se o seu plano só fecha no cenário bom, ele não tem margem.
- Escreva o jogo que você joga. Uma frase, como a de Housel, sobre o prazo e o objetivo. O resto é ruído.
Teste os seus números na Conta da Liberdade: ela mostra quanto do seu patrimônio já trabalha para a renda que você quer e em que ano a conta fecha.
Veredito
Leia. A psicologia financeira é um dos melhores livros populares sobre o lado humano do dinheiro, escrito com clareza rara. Mas ele ensina atitude, e não a conta. Leia junto com Morra sem nada: Housel mostra como construir e proteger o patrimônio; Perkins, como usá-lo a tempo. Entre os dois fica a pergunta que nenhum responde: quanto é o suficiente? A resposta está na sua conta.
Perguntas frequentes
Do que trata o livro A psicologia financeira?
É o livro de 2020 do americano Morgan Housel, lançado no Brasil em 2021 pela HarperCollins. Em 20 capítulos curtos, ele defende que o resultado com dinheiro depende mais do comportamento do que do conhecimento: paciência, margem de segurança (uma folga para errar sem quebrar), controle do próprio ego e a capacidade de não desistir nas quedas.
Qual é a principal lição de A psicologia financeira?
Que, com dinheiro, o comportamento pesa mais que o conhecimento. Daí vem a distinção mais útil do livro: enriquecer exige ousadia e otimismo, mas manter o patrimônio exige humildade, poupança e medo de perdê-lo. Para Housel, sobreviver às crises vale mais do que buscar o maior retorno, porque é a sobrevivência que deixa os juros compostos trabalharem.
O livro A psicologia financeira serve para quem mora no Brasil?
Serve, porque trata de comportamento, e o comportamento não muda de país. Mas os dados são americanos. No Brasil, a reserva em renda fixa costuma render acima da inflação (em média, não todo ano), a memória da hiperinflação e do Plano Collor pesa nas decisões, e quanto é o suficiente precisa ser calculado com o juro daqui.
O que Morgan Housel faz com o próprio dinheiro?
No último capítulo, ele conta que tem a casa quitada, cerca de 20% do patrimônio (sem contar a casa) em dinheiro disponível e o resto em fundos de índice de baixo custo, que só replicam um índice da bolsa. Ele diz que a reserva em dinheiro é quase indefensável no papel e não a recomenda a outros. Também diz que os fundos de índice não servem para todos: a regra dele é dormir bem. O blog não recomenda nenhum ativo.
Fontes
- The Psychology of Money (página do livro e do autor) · Harriman House, consulta em 02/10/2026
- A Psicologia Financeira (registro da edição brasileira, ISBN 9786555111101) · Open Library, consulta em 02/10/2026
- Depression Babies: Do Macroeconomic Experiences Affect Risk Taking? (Ulrike Malmendier e Stefan Nagel), Quarterly Journal of Economics, v. 126, n. 1, p. 373-416 · Stanford Graduate School of Business, 2011
- Vermont ex-janitor bequeaths secret millions to library, hospital · Reuters, via NBC News, 06/02/2015
- Foreclosures hit rich and famous (falência pessoal de Richard Fuscone) · HousingWire, 09/04/2010
- IPCA, variação acumulada no ano (tabela 1737) · IBGE/SIDRA, dezembro de 1993 e de 1994
- Plano Collor (verbete) · FGV CPDOC, consulta em 02/10/2026
- Lei 8.024, de 12 de abril de 1990 (bloqueio dos saldos acima de NCz$ 50 mil por titular e instituição) · Presidência da República, 12/04/1990
- O 20 de maio de 2008 (Argemiro Luís Brum): Ibovespa de 73.517 pontos em maio a 29.435 em outubro de 2008 · Agrolink, 24/05/2013
- Ibovespa supera os 150 mil pontos, mas ainda está longe do recorde real (pico de maio de 2008 e comparação descontada a inflação) · InvestNews, 03/11/2025
- Banco Central, SGS 4391: CDI acumulado no mês (consulta pelo código na tela do SGS) · Banco Central do Brasil, jan/2006 a ago/2026
- Banco Central, SGS 433: IPCA, variação mensal (consulta pelo código na tela do SGS) · Banco Central do Brasil, jan/2006 a ago/2026
- Prospect Theory: An Analysis of Decision under Risk (Daniel Kahneman e Amos Tversky), Econometrica, v. 47, n. 2, p. 263-291 · Econometrica (JSTOR), 1979
- Do You Know the Difference Between Being Rich and Being Wealthy? (Jason Zweig) · The Wall Street Journal, republicado em jasonzweig.com, agosto de 2020
- The Psychology of Money: a book which still has insights for every RIA (Ramon Berenguer) · InvestmentNews, 01/12/2025
Números e regras conferidos nas fontes acima na data de publicação ou de atualização do artigo. Como escrevemos.